Apuração Assistida
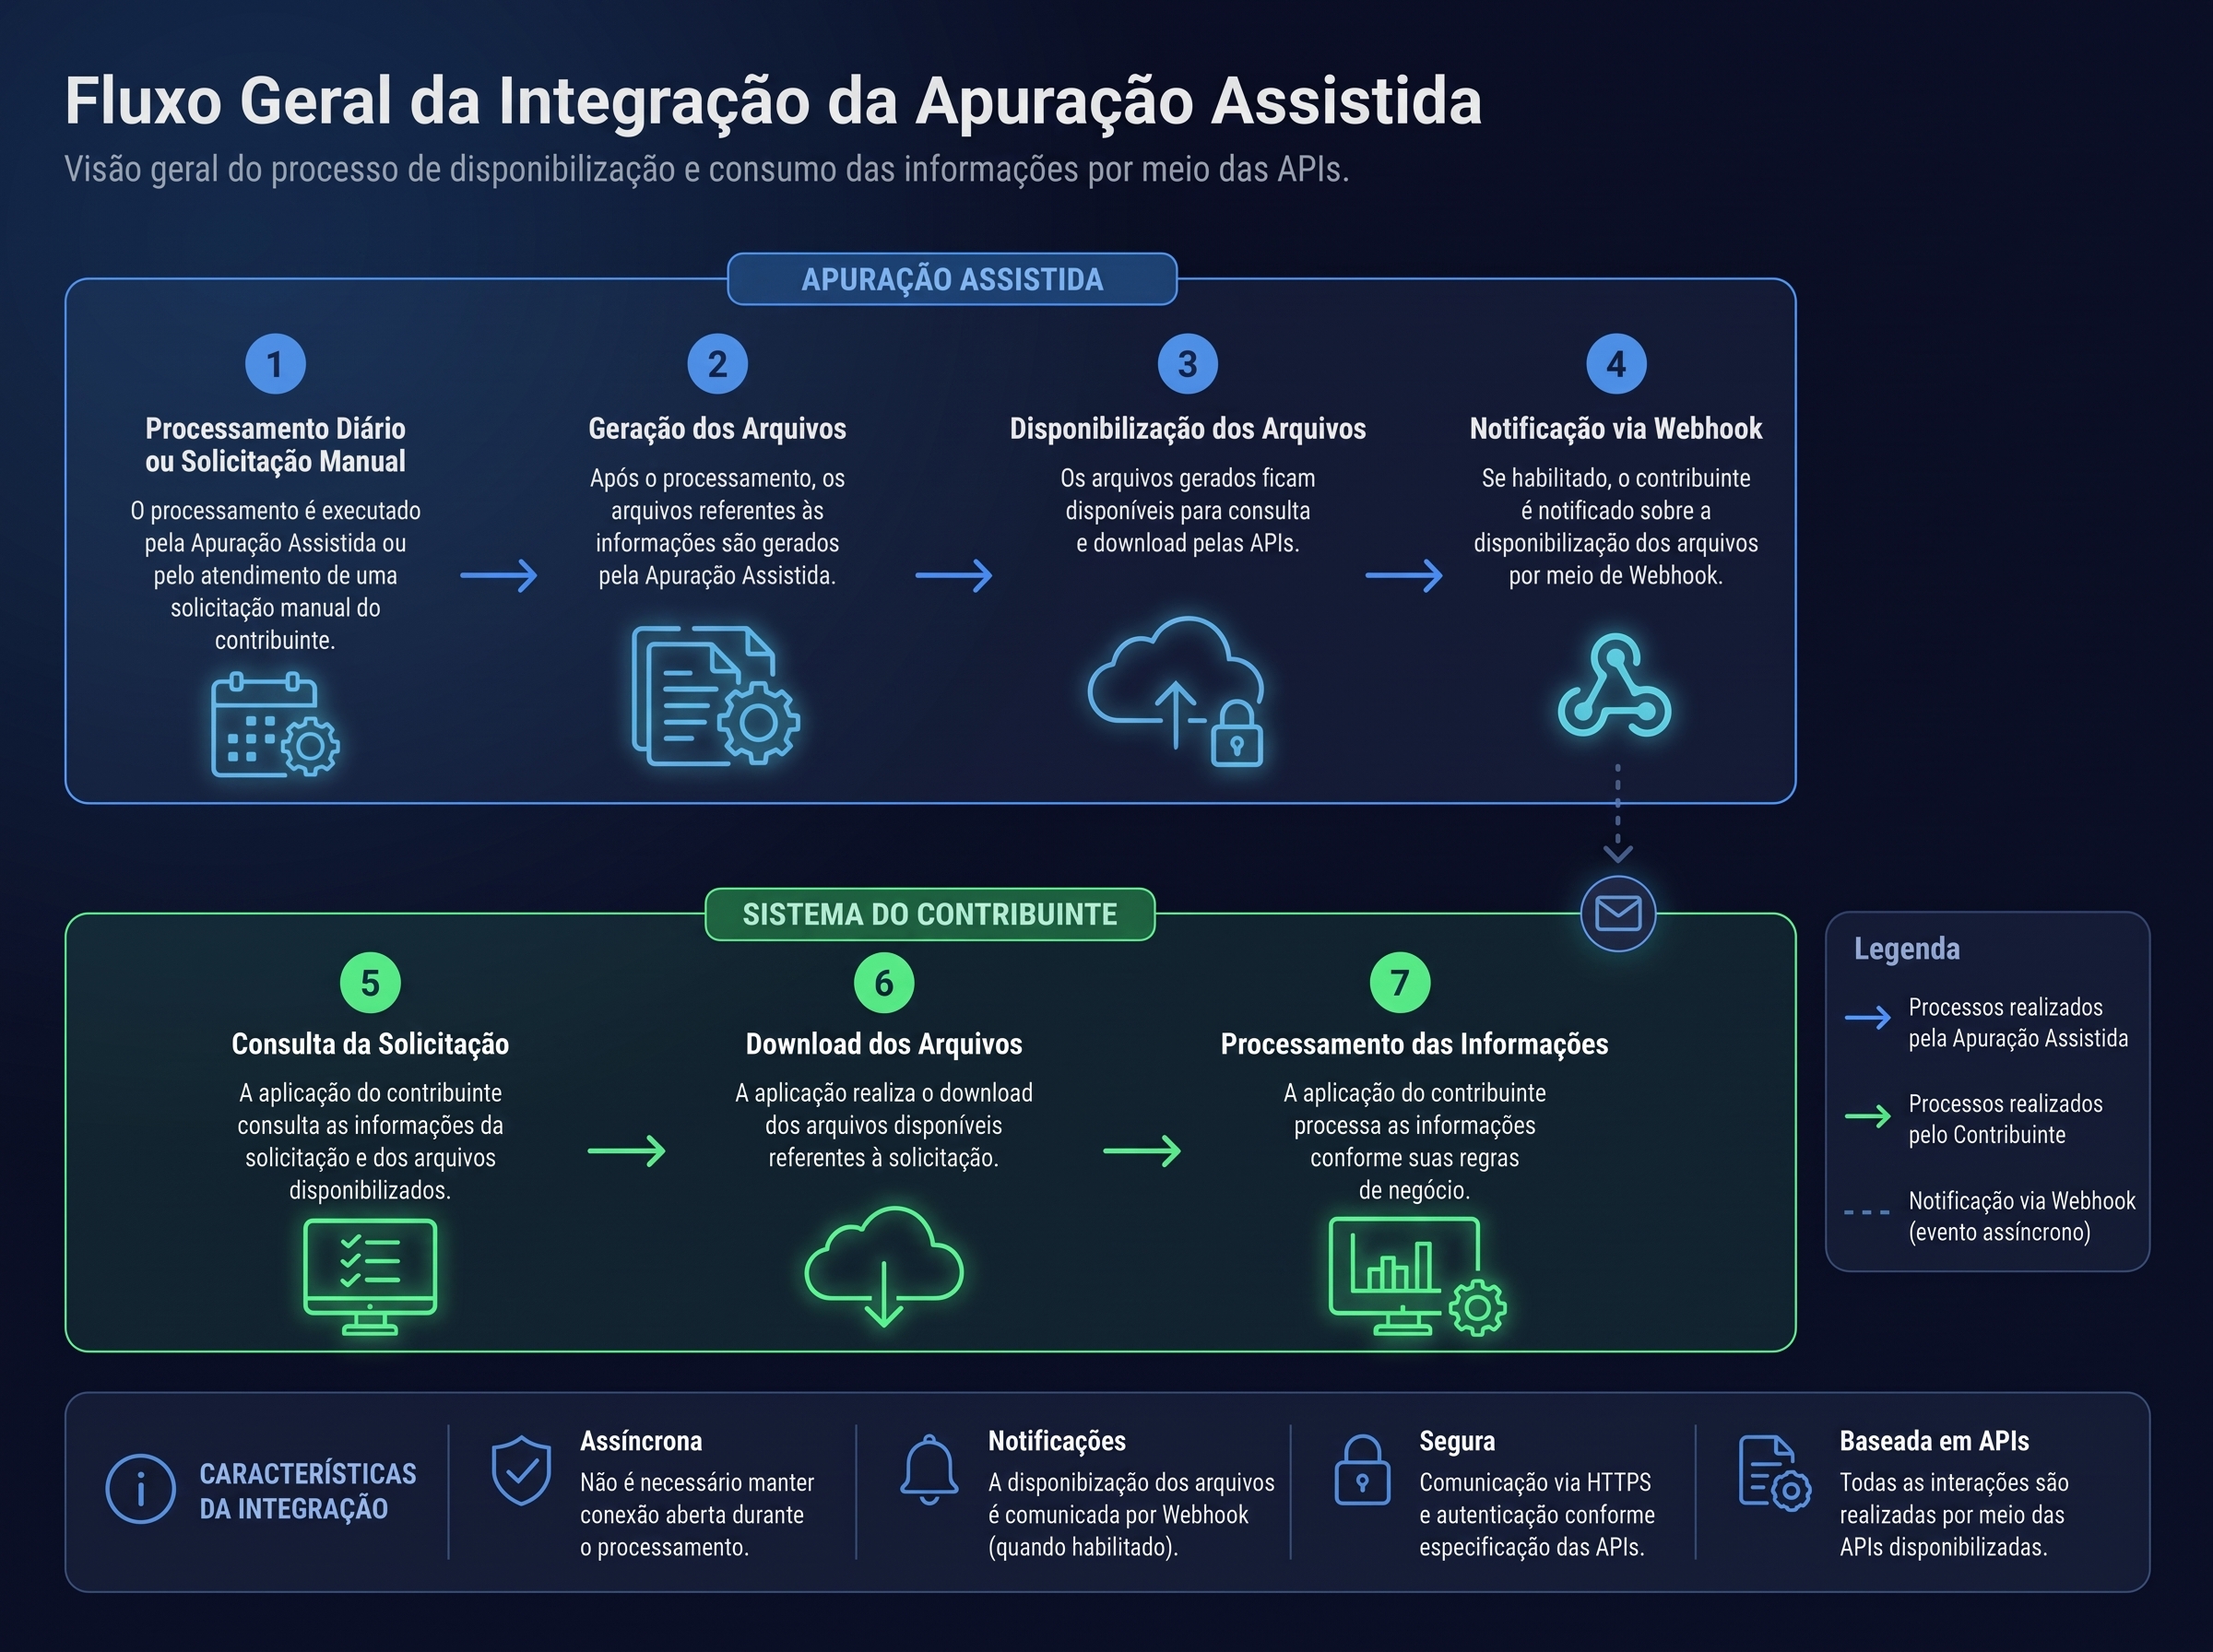
O fisco processa cada documento eletrônico e monta a apuração. O contribuinte confere, ajusta e confirma — em vez de calcular e declarar.
Conformidade por Design
Duas engenharias paralelas processam os mesmos documentos fiscais eletrônicos (DF-e), com visões e apurações distintas. Cada transação recebe um NSU — Número Sequencial Único —, um identificador alfanumérico exclusivo que garante rastreabilidade total no processo.
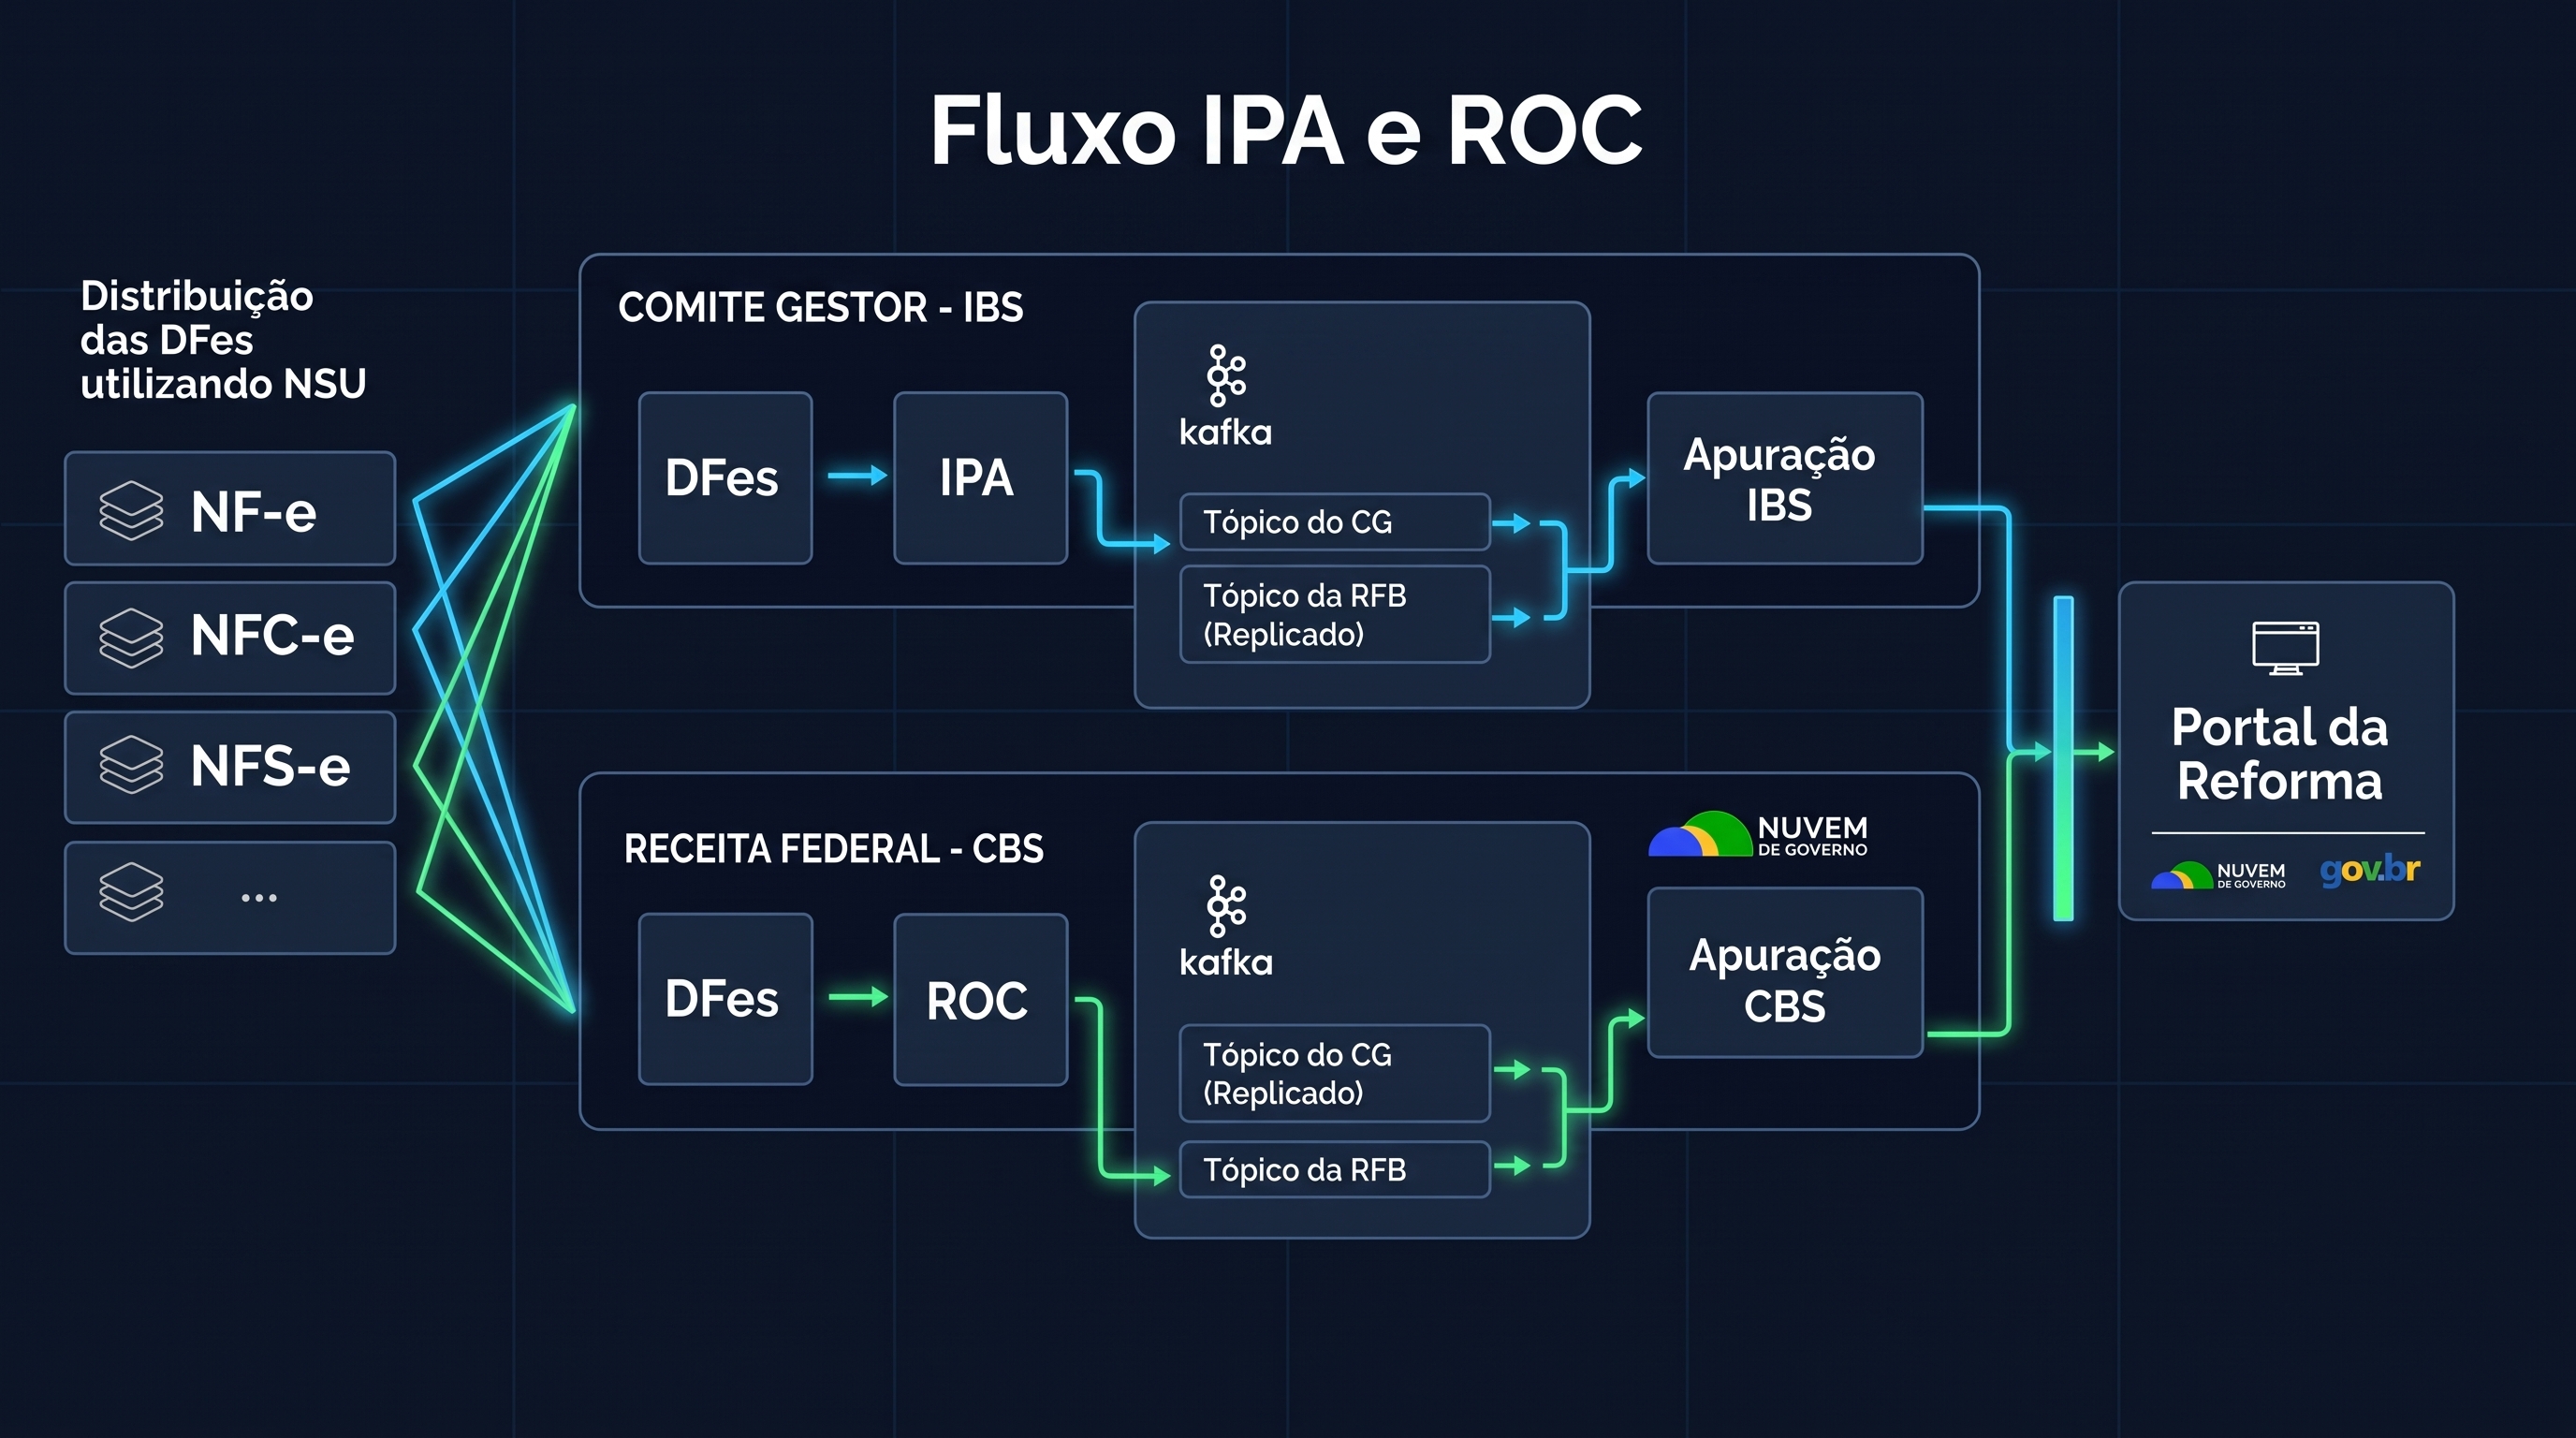
IPA — Apuração do IBS
O Comitê Gestor do IBS publicou oficialmente a Versão 1.10 do MOC (Manual de Orientação ao Contribuinte) em setembro de 2026. A grande mudança: o documento é agora público e o ambiente de testes foi liberado para todo o mercado — e não apenas para as 600 empresas do projeto piloto.
O que muda com a liberação pública
Até 23/09/2026, só as empresas do piloto tinham acesso. Depois dessa data, o acesso foi aberto a todo o mercado:
- Manual de Orientação ao Contribuinte (MOC) da API
- Ambiente de testes e padrões técnicos
- Modelos de integração e arquivos Delta e Manuais
- Conta Corrente Fiscal (CCF)
- Webhook de disponibilização
- Regras de fatiamento e incrementalidade
Conteúdo da Versão 1.10
- Arquitetura completa da Apuração Assistida
- Operações e lançamentos de movimentação
- Movimentações financeiras
- Processamento diário
- Arquivo Diferencial (Delta)
- Arquivo Manual
- Disponibilização via Portal e via API
APIs disponíveis na IPA
- Habilitação e Webhook de disponibilização
- Obter Arquivo (listagem, nova solicitação, cancelamento)
- Consulta de operação e de documento fiscal
- Consulta de saldo
- Emissão de Documento de Arrecadação (adquirente)
- Download do Documento de Arrecadação em PDF
- Conta Corrente Fiscal (CCF)
Especificações técnicas incluídas no MOC 1.10
ROC — Apuração da CBS
A Receita Federal disponibilizará, a partir de outubro de 2026, novas APIs gratuitas para consulta de informações da CBS. As APIs operam com consultas incrementais — cada requisição retorna apenas as alterações ocorridas desde a última consulta, reduzindo consumo de recursos e tempo de processamento.
Serviços de consulta
- Consulta de débitos
- Consulta de créditos
- Consulta de pagamentos
- Consulta de recolhimentos realizados pelo adquirente
Emissão de documentos
- DARF para Recolhimento pelo Adquirente (RAD)
- DARF para Pagamento do Contribuinte (PCONT)
Consultas incrementais — vantagens
Cada requisição retorna apenas os dados novos ou alterados desde a última consulta:
Cronograma de disponibilização das APIs ROC
Ambientes: Produção Restrita (Piloto da CBS) e Produção Beta
- Consulta de débitos
- Consulta de créditos
- Consulta de pagamentos
- Consulta de recolhimentos realizados pelo adquirente
- Emitir DARF para Recolhimento pelo Adquirente (RAD)
- Emitir DARF para Pagamento do Contribuinte (PCONT)
Impacto para software houses
A liberação pública da IPA (MOC v1.10) é a primeira vez que todo o mercado pode acessar a estrutura real dos arquivos, o comportamento incremental, o fatiamento e os exemplos oficiais.
O que a liberação pública permite
- Desenvolvimento paralelo ao piloto
- Criação de conectores e integrações
- Testes de Webhook de disponibilização
- Validação de autenticação
- Simulação de carga e análise de performance
- Preparação para o volume real de operações
Próximos passos da IPA
- Novas versões do MOC serão publicadas
- Novas APIs serão adicionadas gradualmente
- Funcionalidades serão expandidas
- Ambiente de testes atualizado continuamente
PUC: como usar os créditos de PIS/Cofins na CBS
O que é
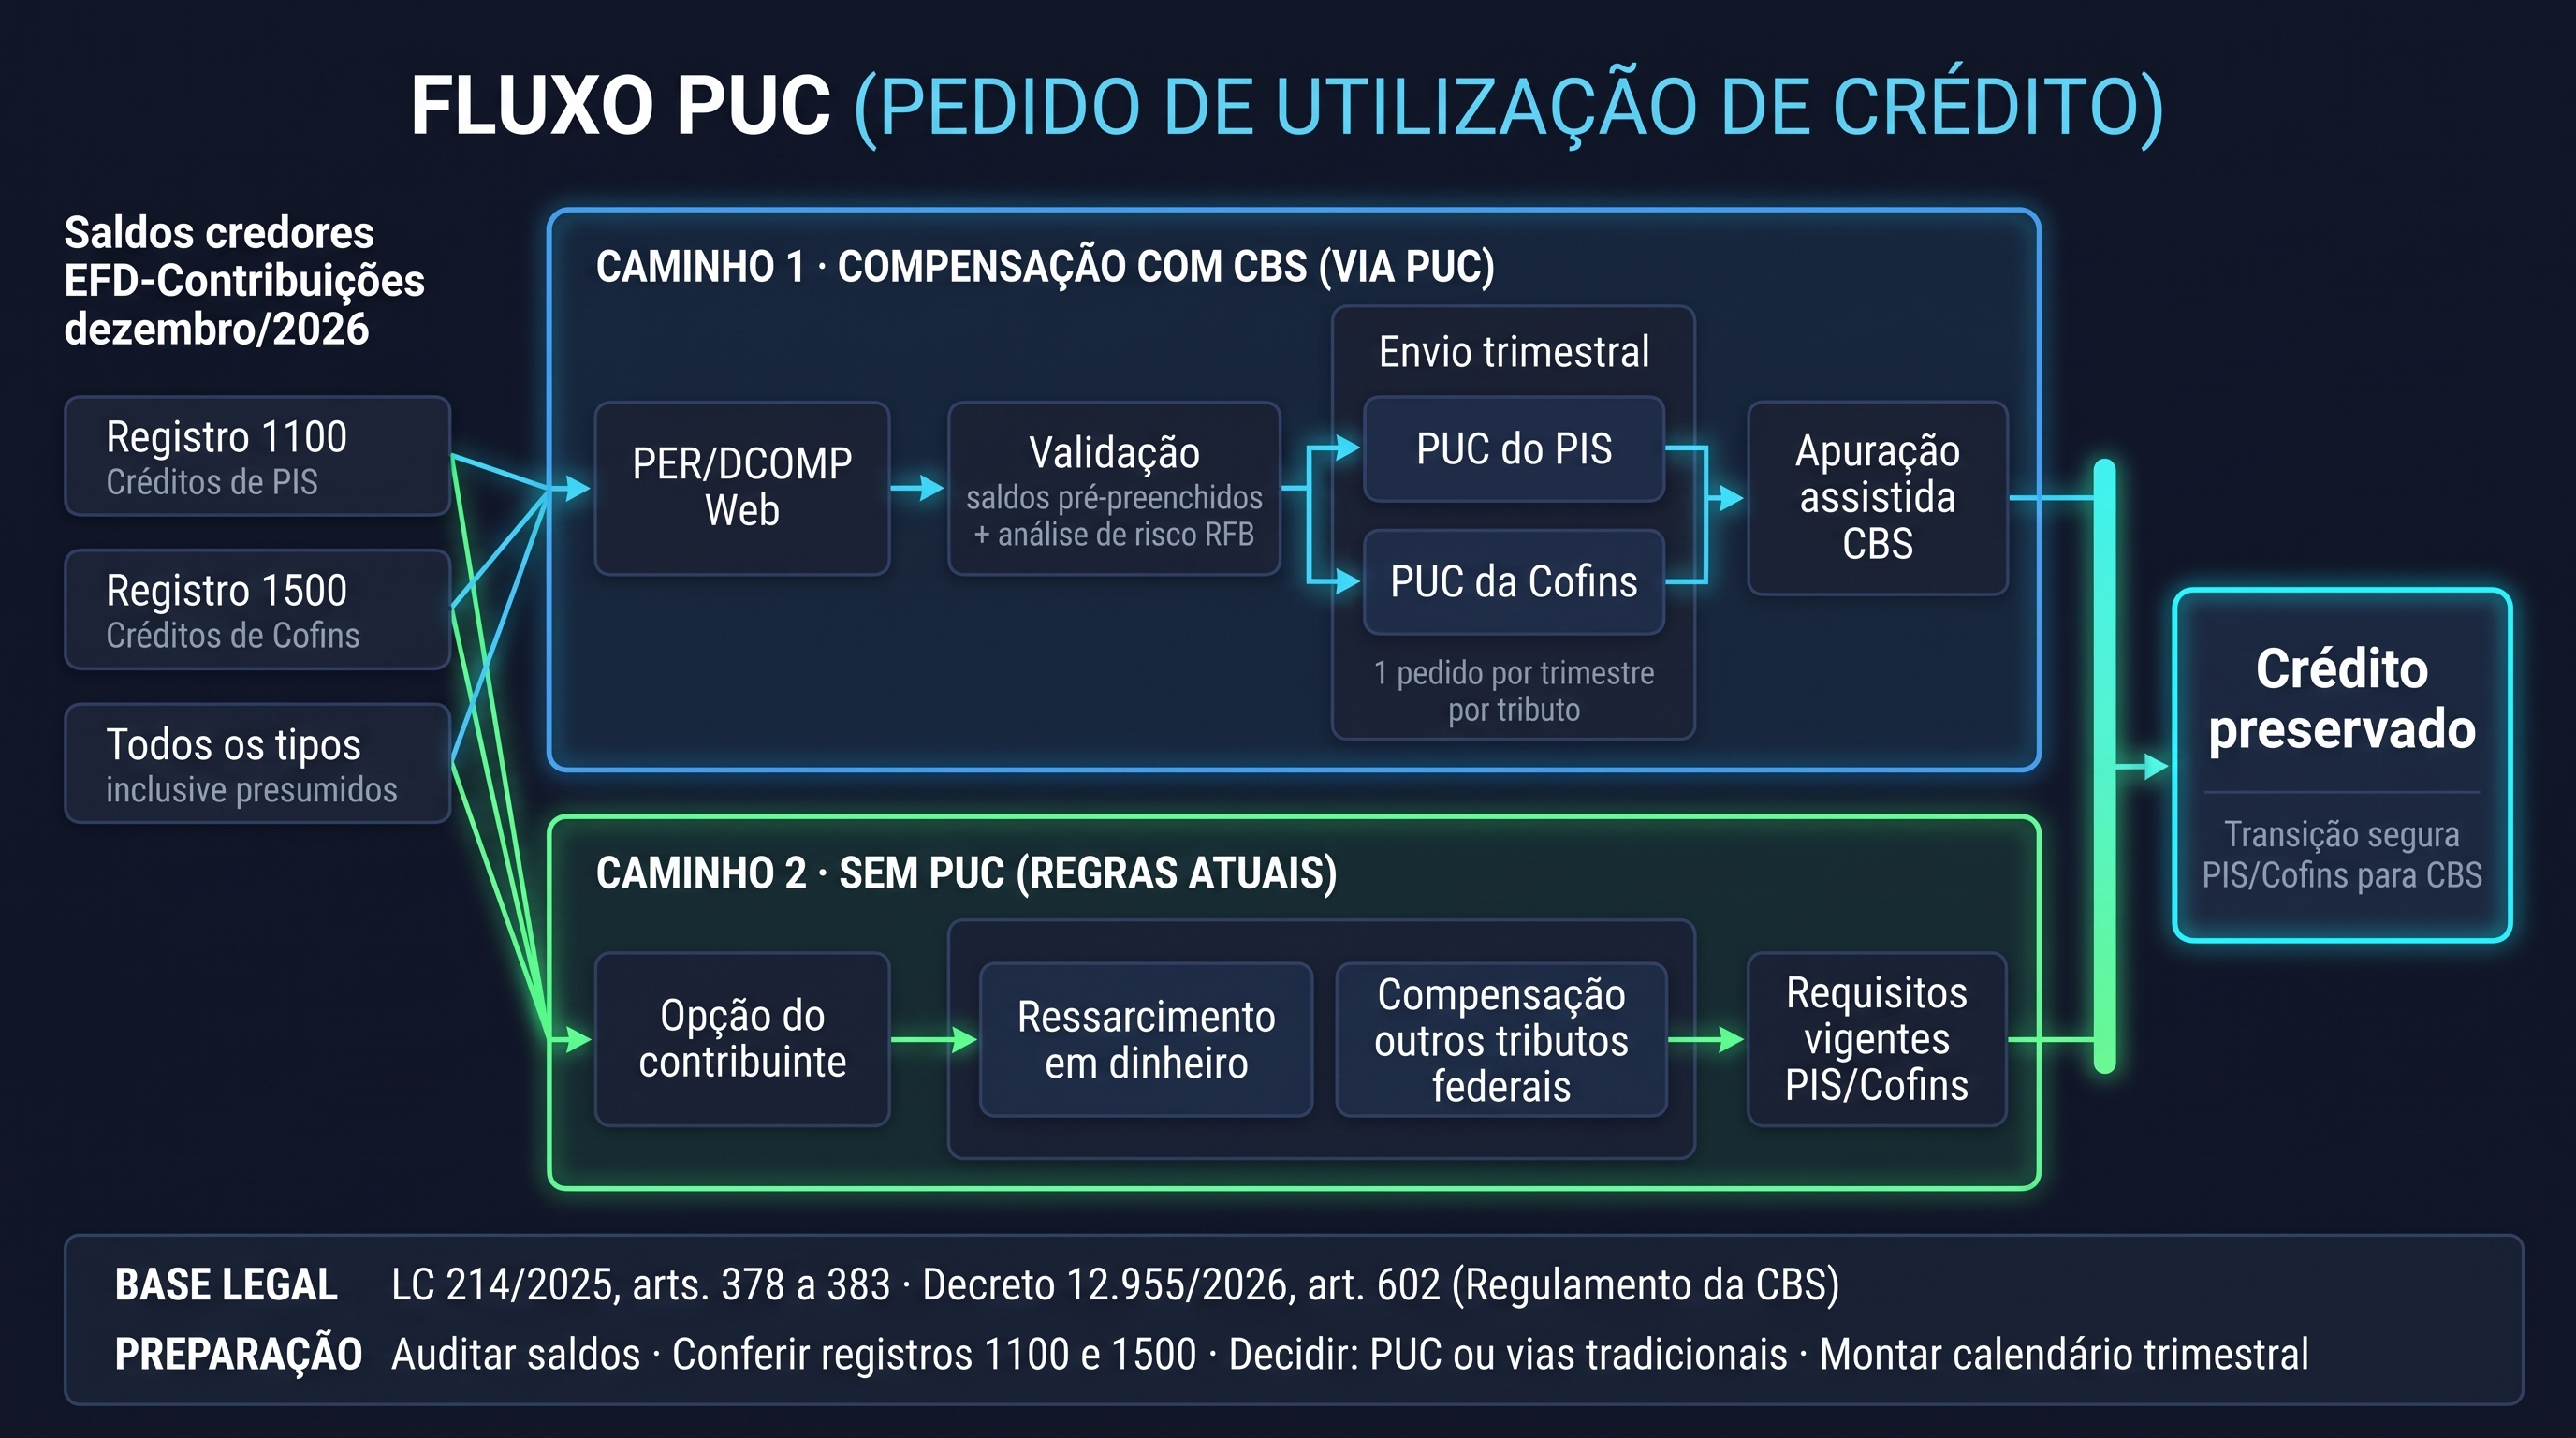
O PUC (Pedido de Utilização de Crédito) é o procedimento criado pela Receita Federal para que as empresas usem os saldos credores de PIS e Cofins — acumulados até a extinção dessas contribuições — para abater débitos da nova CBS. O pedido é feito no PER/DCOMP Web e tem base na LC 214/2025 (arts. 378 a 383) e no art. 602 do Decreto nº 12.955/2026, que regulamenta a CBS.
Origem dos saldos: dezembro de 2026 é a fotografia
O PUC lê os registros 1100 (PIS) e 1500 (Cofins) da EFD-Contribuições referente a dezembro de 2026. Essa competência fixa o saldo disponível, incluindo créditos presumidos.
Caminho 1: compensação com a CBS (via PUC)
- PER/DCOMP Web — saldos pré-preenchidos pela integração com a EFD-Contribuições
- Validação — a Receita confere os valores e aplica análise de risco (ações de conformidade previstas para o 2º sem/2026)
- Envio trimestral — um PUC por trimestre para cada contribuição (PIS e Cofins separados)
- Apuração assistida da CBS — valores validados seguem automaticamente para compensação
Caminho 2: sem PUC (regras atuais)
Quem preferir ressarcimento em dinheiro ou compensação com outros tributos federais não usa o PUC. Valem os requisitos vigentes:
- Art. 74 da Lei nº 9.430/1996
- Arts. 49 a 52 da IN RFB nº 2.055/2021
Regra específica para estoques
O crédito presumido de CBS sobre estoques deve ser:
- Apurado até o último dia de junho de 2027
- Usado em 12 parcelas mensais iguais
- Somente contra a CBS (sem ressarcimento)
Impacto no caixa de 2027
Com a CBS em cobrança a partir de 2027 e o split payment separando o tributo na liquidação, um estoque de créditos bem apurado funciona como amortecedor de liquidez. Quanto mais débito de CBS o saldo antigo absorver nos primeiros meses, menor a pressão sobre o capital de giro.
Resultado: crédito preservado
Os dois caminhos levam ao mesmo objetivo: não perder crédito na transição. A condição é única para ambos: saldos apropriados e escriturados na EFD-Contribuições até 31/12/2026.
Checklist de preparação
- Revisar a apropriação de créditos ao longo de 2026
- Conferir a consistência dos registros 1100 e 1500
- Revisar a classificação dos insumos
- Separar o saldo ressarcível do que só compensa com a CBS
- Decidir o caminho (PUC ou vias tradicionais) por tipo de crédito
- Montar o calendário trimestral de envio